Table des matières
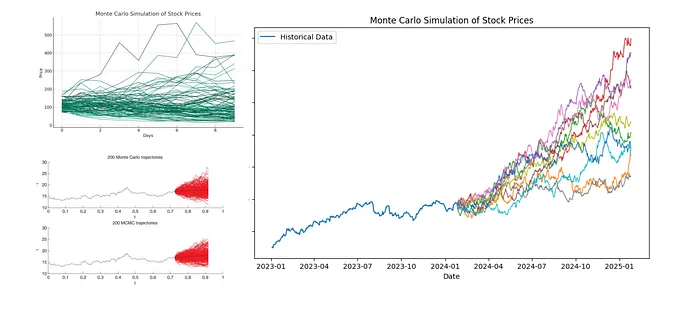
En trading, on raisonne en fourchettes, pas avec un prix magique. J’ai appliqué un Monte Carlo forward aux clôtures quotidiennes d’Apple : estimer la dérive et la volatilité des rendements log avant 2023, simuler beaucoup de trajectoires, puis vérifier si les prix réels de 2023 tombaient dans une bande du 5e au 95e percentile.
1. Monte Carlo forward ou MCMC
| Outil | Question à laquelle il répond |
|---|---|
| Monte Carlo forward (ce billet) | « Jusqu’où le prix peut-il aller sous un modèle simple de type GBM ? » |
| MCMC (p. ex. l’échantillonnage KDE de Landauskas et Valakevičius) | « Quelle distribution colle aux prix observés avant de simuler ? » |
Les deux se combinent : ajuster avec MCMC, explorer des scénarios avec des trajectoires forward. Cet article implémente l’étape forward en Python ; AlgoETS/MarkokChainMonteCarlo[1] contient les expériences côté MCMC.
2. Préparation
Bibliothèques : pandas, numpy, httpx, matplotlib, scipy, rich, et en option backtesting / pandas_ta pour les graphiques connexes. Les prix historiques viennent des fonctions d’appel à l’API Financial Modeling Prep du notebook d’origine.
3. Découpage entraînement / validation
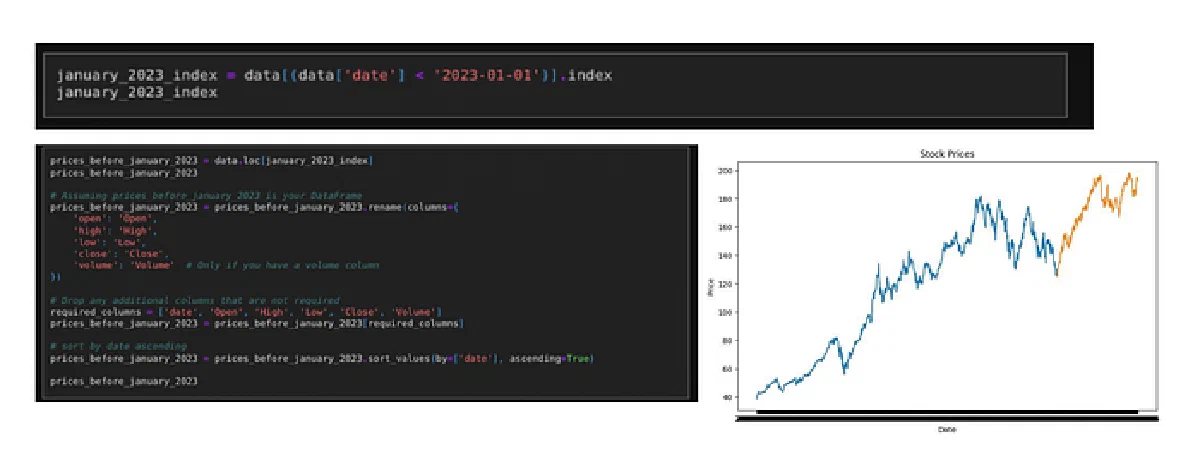
On récupère tout l’historique d’AAPL et on coupe au 2023-01-01 :
- Entraînement : estimer la moyenne et la variance des rendements log.
- Validation (hold-out) : comparer les bandes simulées aux clôtures réelles.
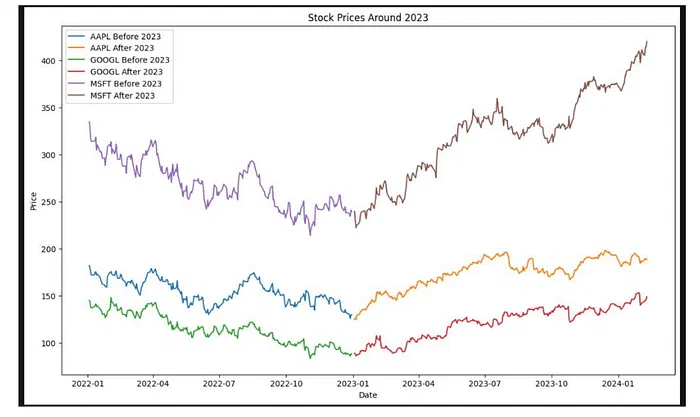
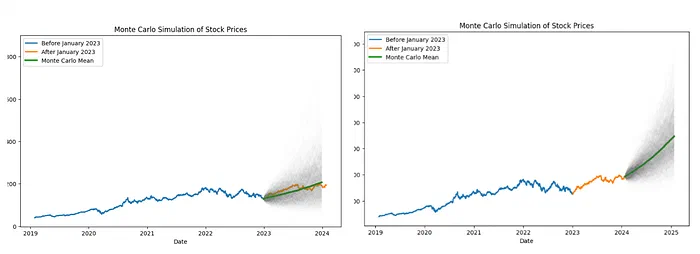
Le même découpage pour AAPL, GOOGL et MSFT montre à quel point les trois titres ont évolué différemment après janvier 2023 :
4. Le cœur de la simulation
Rendements log de la fenêtre d’entraînement → dérive et volatilité quotidiennes → chocs gaussiens → propagation du prix avec exp(dérive + vol * Z).
def monte_carlo_simulation(data, days, iterations):
    if isinstance(data, pd.Series):
        data = data.to_numpy()
    if not isinstance(data, np.ndarray):
        raise TypeError("Data must be a numpy array or pandas Series")

    log_returns = np.log(data[1:] / data[:-1])
    mean = np.mean(log_returns)
    variance = np.var(log_returns)
    drift = mean - (0.5 * variance)
    daily_volatility = np.std(log_returns)

    future_prices = np.zeros((days, iterations))
    current_price = data[-1]
    for t in range(days):
        shocks = drift + daily_volatility * norm.ppf(np.random.rand(iterations))
        future_prices[t] = current_price * np.exp(shocks)
        current_price = future_prices[t]
    return future_prices
norm.ppf(np.random.rand(iterations)) transforme des tirages uniformes en chocs normaux centrés réduits : chaque ligne de future_prices correspond à un jour de bourse pour toutes les trajectoires simulées. Le terme - 0.5 * variance est la correction d’Itô ; sans lui, la moyenne de exp(choc) monterait plus vite que ce que justifient les rendements historiques.
Fonctions de téléchargement des données et boucles de tracé : article original sur Medium[2].
5. Lire le résultat
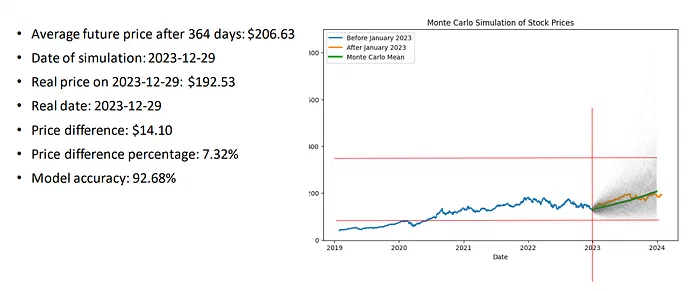
- Éventail de trajectoires grises : la diversité des scénarios.
- Trajectoires médiane et moyenne : la tendance centrale (pas identiques quand la distribution est asymétrique).
- Bande 5e–95e : un intervalle de type risque pour « où le prix pourrait atterrir ».
- Point de validation : la réalité est-elle restée dans la bande à l’horizon correspondant ?
Pour AAPL, le prix moyen simulé après 364 jours était de 206,63 $, contre une clôture réelle de 192,53 $ le 2023-12-29 : un écart de 14,10 $, soit 7,32 %.
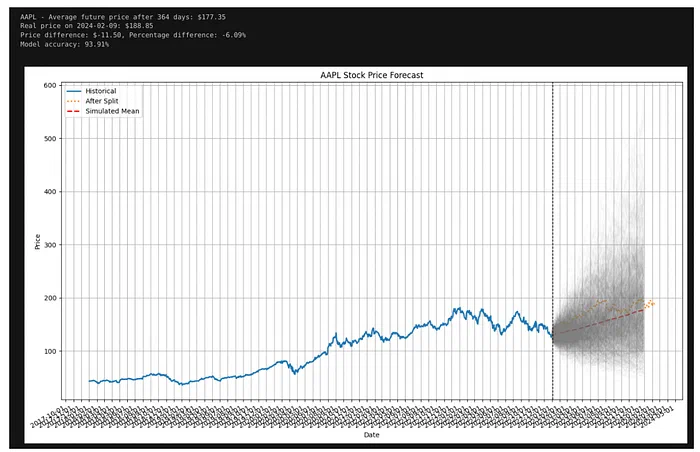
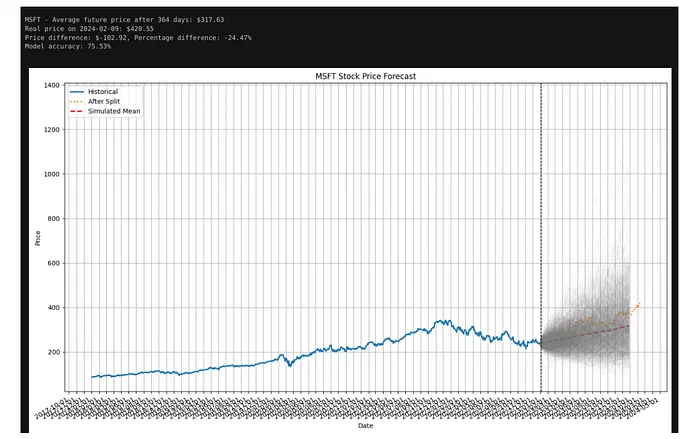
Une exécution plus tardive pour AAPL et MSFT, vérifiée sur les clôtures de 2024, donne des éventails plus larges. La moyenne MSFT s’est trompée d’environ 14 % : une bande construite sur la volatilité passée ne dit rien d’une réévaluation du titre.
La distribution finale donne des prix par quantile et des percentiles de rendement par rapport à la dernière clôture d’entraînement. C’est utile pour mesurer « à quel point le modèle se trompe », pas comme signal d’achat.
6. Quand le Monte Carlo GBM ne suffit pas
| Limite | Réalité |
|---|---|
| Volatilité constante | Les marchés regroupent la volatilité |
| Pas de sauts | Les publications de résultats créent des écarts |
| Un seul titre | La diversification est ignorée |
| Pas un test de stratégie | À combiner avec les billets de backtesting |
7. À retenir
Monte Carlo mesure la largeur du risque modèle sur une fenêtre de validation ; le backtesting mesure le PnL d’une règle. Gardez les deux questions séparées.
8. Articles liés
9. Références
- Landauskas, M. et Valakevičius, E. (2011). Modelling of Stock Prices by MCMC[3]
- Investopedia — Monte Carlo basics[4]
Publié à l’origine sur Medium[2] (en anglais). Le code complet du notebook est dans le dépôt et sur Medium.