Table des matières
Même moteur BatchBacktesting[1] que l’expérience précédente sur les indicateurs, mais à l’échelle d’un portefeuille : beaucoup de tickers, deux stratégies, actions et cryptos, puis les meilleurs et les pires résultats agrégés.
1. Pourquoi lancer beaucoup de tickers à la fois
Un backtest sur un seul ticker flatte toujours. Une grille répond à d’autres questions :
- La règle ne fonctionne-t-elle que sur un seul symbole héroïque ?
- Les désastres se concentrent-ils dans un secteur ou une période ?
- Les cryptos dominent-elles le classement parce que la volatilité n’a pas de limite dans la simulation ?
2. Architecture (celle de BatchBacktesting)
| Couche | Rôle |
|---|---|
| Adaptateurs de données | Récupération FMP et Binance |
| Stratégies | Jeux de paramètres EMA et MACD |
| Exécuteur | Pool de threads, sortie CSV, graphiques en option |
output/ | Artefacts par exécution, non versionnés sur GitHub par défaut |
Les résultats précalculés ne sont pas dans le dépôt (trop dépendants de chaque utilisateur). On les génère en local, puis on les consulte dans output/charts/....
3. Les deux stratégies
Les deux stratégies utilisent backtesting.py[2] avec les indicateurs de pandas_ta.
Croisement d’EMA. Achat quand l’EMA 20 périodes passe au-dessus de l’EMA 80 périodes, vente au croisement inverse. Chaque entrée a un stop loss de 10 % et une prise de profit de 25 %.
class EMA(Strategy):
    n1 = 20
    n2 = 80

    def init(self):
        close = self.data.Close
        self.ema20 = self.I(taPanda.ema, close.s, self.n1)
        self.ema80 = self.I(taPanda.ema, close.s, self.n2)

    def next(self):
        price = self.data.Close
        if crossover(self.ema20, self.ema80):
            self.position.close()
            self.buy(sl=0.90 * price, tp=1.25 * price)
        elif crossover(self.ema80, self.ema20):
            self.position.close()
            self.sell(sl=1.10 * price, tp=0.75 * price)
Croisement MACD. La ligne MACD est l’EMA 12 périodes moins l’EMA 26 périodes ; la ligne de signal est une EMA 9 périodes de cette différence. Achat quand la MACD passe au-dessus de son signal, vente au croisement inverse. Pas de stop loss ni de prise de profit ici.
class MACD(Strategy):
    short_period = 12
    long_period = 26
    signal_period = 9

    def init(self):
        close = self.data.Close
        self.macd = self.I(taPanda.macd, close.s, self.short_period, self.long_period, self.signal_period)

    def next(self):
        macd_line = self.macd.macd
        signal_line = self.macd.signal
        if crossover(macd_line, signal_line):
            self.position.close()
            self.buy()
        elif crossover(signal_line, macd_line):
            self.position.close()
            self.sell()
4. Lancer à grande échelle
tickers = get_SP500()
run_backtests(tickers, strategy=EMA, num_threads=12, generate_plots=True)
run_backtests(tickers, strategy=MACD, num_threads=12, generate_plots=True)

tickers = get_all_crypto()
run_backtests(tickers, strategy=EMA, num_threads=12, generate_plots=True)
run_backtests(tickers, strategy=MACD, num_threads=12, generate_plots=True)
Chaque appel se répartit sur un pool de threads. Ajustez num_threads à votre machine et aux limites d’API de Financial Modeling Prep et de Binance.
5. Classement EMA
Les cinq meilleurs rendements de la stratégie EMA :
| Instrument | Rendement |
|---|---|
| BTCBUSD | 293,78 % |
| ALB | 205,97 % |
| OMGUSD | 199,62 % |
| BBWI | 196,82 % |
| GRMN | 193,47 % |
Les cinq pires :
| Instrument | Rendement |
|---|---|
| BTTBUSD | −99,93 % |
| UAL | −82,63 % |
| NCLH | −81,51 % |
| LNC | −78,02 % |
| CHRW | −76,38 % |
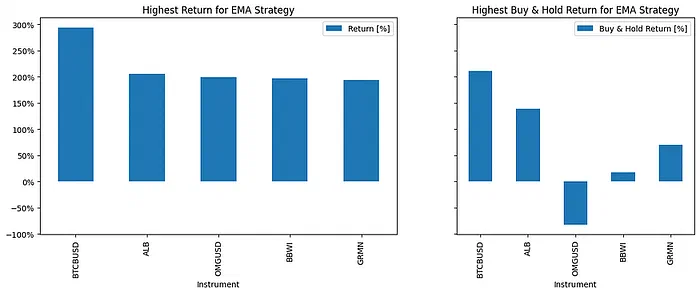
C’est le graphique de droite qui compte. OMGUSD a rapporté environ 200 % avec la règle EMA alors que le buy-and-hold perdait environ 80 % : la règle a gagné en restant vendeuse pendant l’effondrement. BTCBUSD et ALB ont monté dans les deux cas, ce qui en dit plus sur la période que sur la règle.
Les rendements élevés mélangent souvent de longues phases haussières sur des paires crypto volatiles, des signaux chanceux sur des actions sans tendance et des paramètres qui collent par hasard à une période. Les pertes profondes signalent des symboles peu liquides que la simulation négocie quand même, des règles de tendance dans des secteurs en chute (aérien et croisières ci-dessus) et des paires cassées ou retirées traitées comme des tickers normaux.
Avant de dire « MACD bat EMA », comparez le rendement médian sur tous les tickers, pas seulement les cinq premiers.
6. Limites honnêtes
- Ce n’est pas un conseil financier.
- Frais, emprunt de titres, suspensions et opérations sur titres ne valent que ce que valent le flux de données et les réglages par défaut de la bibliothèque.
- Un résultat passé ne garantit aucun avantage futur.
7. À retenir
Servez-vous des backtests multi-tickers comme de tests de fumée pour vos règles : trouver où elles cassent, pas où placer votre capital.
8. Articles liés
Publié à l’origine sur Medium[3] (en anglais). Code complet : BatchBacktesting[1].